光电子器件制造行业是信息技术产业的核心基础,其发展水平直接关系到通信、显示、工业、医疗、消费电子等多个领域的竞争力。2017-2023年期间,中国光电子器件制造行业在政策支持、市场需求和技术进步的共同驱动下,经历了快速扩张与结构优化,同时也面临国际竞争加剧和供应链安全的挑战。本文基于市场数据与行业动态,对过去七年该行业的市场规模、产品结构、竞争格局及区域分布进行全景评估,并预测未来发展趋势,为行业参与者提供参考。
一、行业概述与政策环境
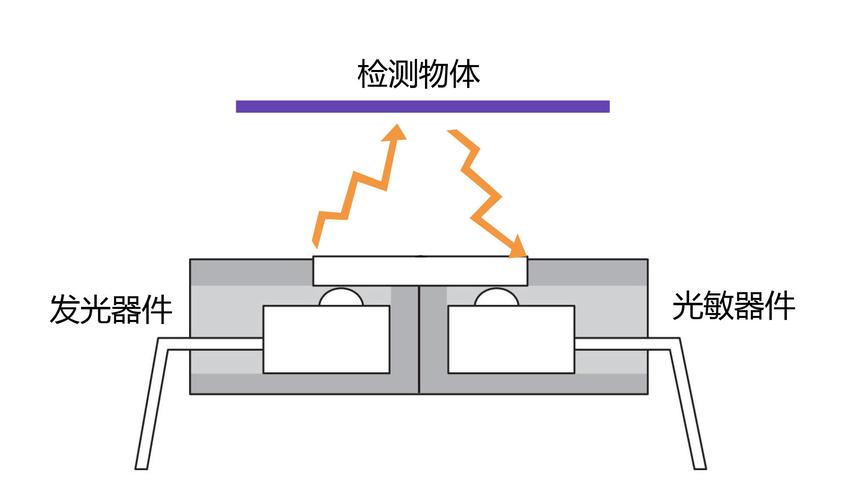
光电子器件是指利用光电效应实现能量转换或信号处理的核心元器件,主要涵盖激光器件、红外器件、光电传感器、光纤光缆、光通信器件、LED及显示器件等。2017-2023年,国家层面密集出台《“十三五”国家战略性新兴产业发展规划》《关于推动5G加快发展的通知》《“十四五”信息通信行业发展规划》等政策,将光电子器件列为重点突破领域,并在研发补贴、税收优惠、首台套保险等方面给予支持。“新基建”战略的推进进一步拉动了5G基站、数据中心、工业互联网等对光电子器件的需求。
二、市场规模与增长态势
2017-2023年,中国光电子器件制造行业市场规模整体呈上升趋势,但增速呈现阶段性波动。2017年行业市场规模约为1.2万亿元,至2021年突破2万亿元,2022年受消费电子需求疲软及供应链波动影响,增速放缓至约6%,2023年随着5G-A、AI算力需求爆发及汽车电子回暖,市场规模回升至约2.4万亿元,2017-2023年复合年均增长率(CAGR)约为12%。从细分领域看,光通信器件和LED器件占据主要份额,2023年分别占比约35%和28%;红外器件和激光器件受益于安防、工业加工及医疗应用,增速较快。
三、产品结构分析
(一)光通信器件:受5G网络建设和数据中心升级驱动,高速光模块(400G/800G)需求快速增长,2023年国内光模块市场规模超过500亿元,但高端光芯片仍依赖进口,国产化率不足30%。
(二)LED器件:行业已进入成熟期,通用照明增长平稳,Mini/Micro LED在显示领域的应用成为新增长点,2023年Mini LED背光产品出货量同比增长超50%。
(三)红外器件:受疫情防控、安防监控和新能源检测需求带动,红外探测器及热像仪市场快速扩张,2023年市场规模约180亿元,本土企业如高德红外、睿创微纳市场份额提升。
(四)激光器件:光纤激光器国产化率显著提高,2023年国产化率超过70%,但超快激光器仍有较大进口依赖。
(五)光传感器:智能手机多摄、汽车自动驾驶及工业检测推动CMOS图像传感器和激光雷达市场需求,2023年车载激光雷达出货量突破百万台。
四、竞争格局与区域分布
行业竞争呈现“高端外资主导、中低端国产替代加速”的格局。在光通信高速光模块领域,中际旭创、光迅科技等企业进入全球前列;激光器领域,锐科激光、创鑫激光占据国内主要份额;红外领域,高德红外、睿创微纳形成双寡头。区域分布上,形成以武汉“中国光谷”、深圳、苏州、西安为核心的产业集群,其中武汉集聚了光通信和激光领域众多龙头企业,产业配套较为完善。
五、面临的挑战
一是高端光芯片、FPGA、高速ADC等核心器件受制于国外,供应链风险突出;二是行业投资过热导致中低端产品同质化竞争激烈,价格战压缩利润空间;三是国际技术封锁和贸易摩擦影响先进设备与材料的引进。
六、发展趋势预测(2024-2028年)
(一)技术趋势:硅光技术、共封装光学(CPO)将推动光通信器件向更高集成度、更低功耗演进;Micro LED量产技术有望突破;激光雷达向固态化、低成本化发展。
(二)市场趋势:5G-A/6G、AI算力中心、智能汽车、元宇宙等新兴场景将释放增量需求,预计2024-2028年行业CAGR维持在10%-15%,2028年市场规模有望突破4万亿元。
(三)产业趋势:国产替代将从器件层面向材料、设备、设计工具等上游延伸,产业链协同创新成为主流;行业整合加速,头部企业通过并购拓展产品线。
结论:2017-2023年,中国光电子器件制造行业在规模扩张和技术进步方面取得显著成效,但高端环节短板依然存在。未来七年,行业应把握数字经济和智能化的战略机遇,强化基础研究,突破关键核心技术,优化产业结构,以提升全球竞争力。