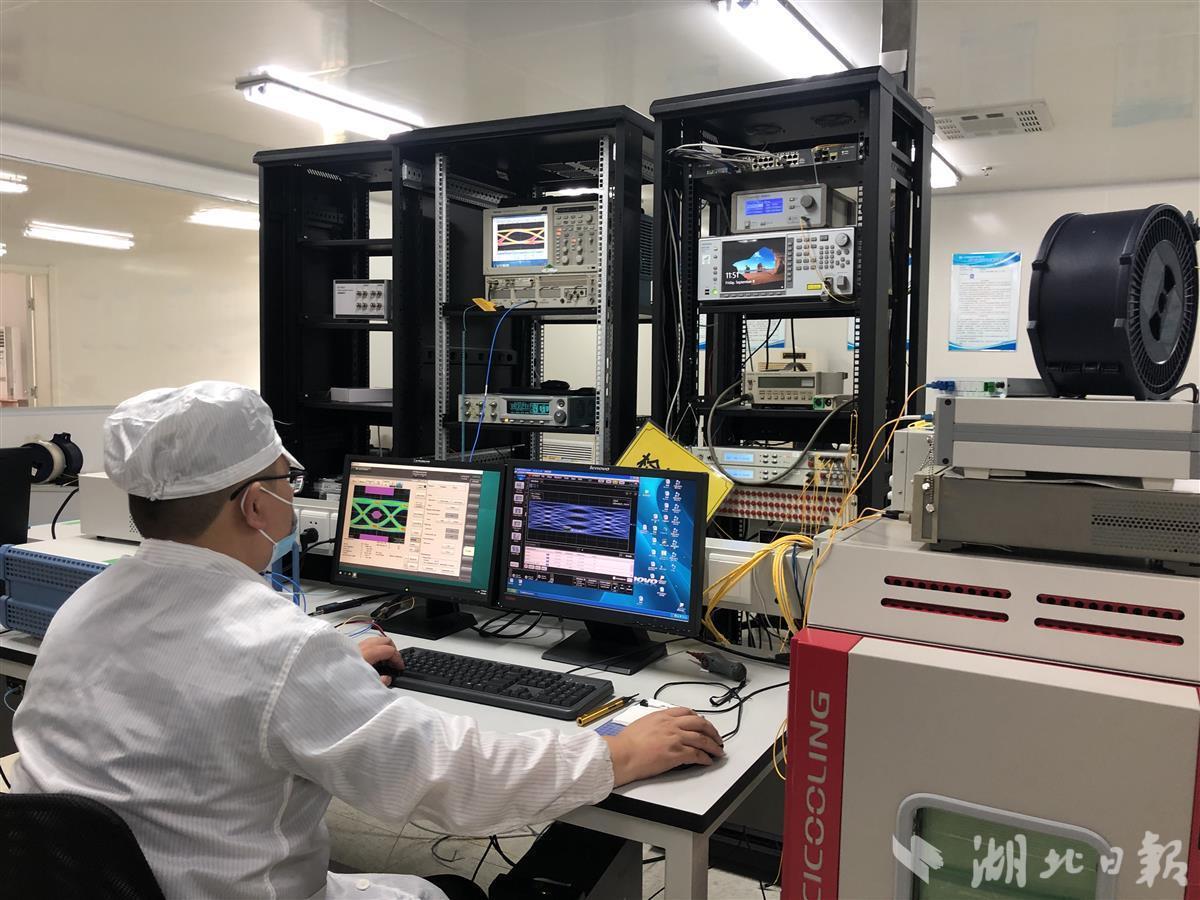
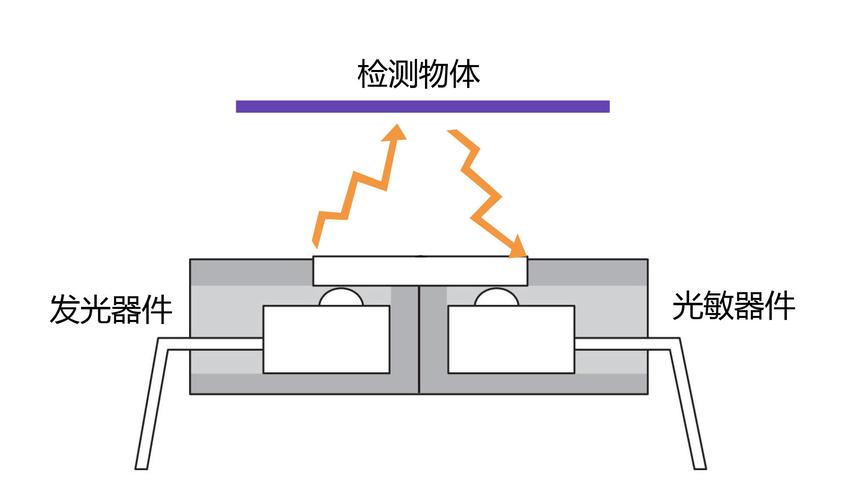
一、引言\n\n电真空光电子器件是电子工业的基础性、战略性门类,涵盖真空电子器件(如微波管、行波管、速调管、光电倍增管)、光电子器件(如激光器、光电探测器、图像传感器、LED、光通信器件)等,广泛应用于国防军工、航空航天、医疗影像、通信、工业加工、消费电子等关键领域。2013-2017年,全球及中国电真空光电子器件市场经历了技术迭代、产业转移与需求结构变化的多重影响。本报告在回顾该时期市场专项调研成果的基础上,延伸至2019年电子器件(重点为光电子器件)的投资机会与风险分析,为产业投资者与决策者提供参考。\n\n二、2013-2017年电真空光电子器件市场专项调研回顾\n\n1. 市场规模与增长态势\n2013-2017年,全球电真空光电子器件市场整体保持温和增长,年均复合增长率约4%-6%。其中,真空电子器件受国防现代化、卫星通信和医疗加速器需求拉动,在2014-2016年出现阶段性回暖,但在通信领域受到固态器件替代的持续挤压;光电子器件则是增长主引擎,受益于智能手机摄像头模组、光纤宽带建设、LED照明渗透率提升以及安防监控需求爆发。中国市场增速高于全球平均水平,2013-2017年国内光电子器件产业规模年均复合增长率约10%-12%,占全球比重从约25%提升至30%以上。\n\n2. 产品结构分析\n光电子器件细分中,CMOS图像传感器、红外探测器、半导体激光器、光通信模块(含光收发器)为增速最快的品类。真空电子器件中,行波管、磁控管在雷达与工业微波加热领域需求稳定;光电倍增管受益于医疗与科研需求,市场集中度较高。LED器件则经历了2013-2015年价格战与产能出清,2016-2017年行业格局改善,集中度提升。\n\n3. 区域竞争格局\n全球市场方面,美、日、欧企业在高端光电子器件(如高速光模块、高端图像传感器、高功率激光器)领域仍占据主导,代表企业包括Finisar、Lumentum、Sony、Hamamatsu、Thermo Fisher等。中国厂商在LED、中低速光模块、安防CMOS传感器、消费级光电探测器等领域实现规模突破,但在高速光通信芯片、高端红外探测器、高可靠真空电子器件等方面对外依存度依然较高。国内产业呈现“长三角(光通信、LED)、珠三角(消费光电子)、武汉光谷(激光、光通信)、京津冀(军工真空电子与红外)”的集群分布特征。\n\n4. 技术趋势与产业政策\n2013-2017年,硅光子技术、量子点显示、窄带隙红外探测器、高功率光纤激光器等技术方向进展显著。国家层面,我国“十二五”“十三五”规划、集成电路与光电子产业专项、军民融合政策等对电真空光电子器件产业形成有力支撑,大基金及地方产业基金带动光通信与化合物半导体投资。\n\n三、2019年电子器件(光电子器件)投资机会分析\n\n1. 5G光通信器件:2019年为5G商用元年,前传/中传/回传高速光模块(25G/100G/400G)、光芯片、光纤连接器等需求快速上升。具备高速光芯片自研能力或与海外芯片厂深度合作的模块厂商,投资确定性较高;光芯片(激光器芯片、探测器芯片)国产化处于加速期,重点关注低速芯片规模出货及200G/400G高速芯片突破的企业。\n\n2. 3D感知与CMOS图像传感器:智能手机三摄/四摄、屏下指纹、3D结构光/ToF、汽车摄像头(ADAS)及安防高清化推动图像传感器需求。以索尼、三星为龙头的国际格局下,国内厂商在安防、中低像素消费类和特定工业传感器领域的替代空间较大;与3D感知模组配套的VCSEL(垂直腔面发射激光器)产业链(外延、芯片、封装)投资热度提升。\n\n3. 红外与激光器件:军民融合与装备信息化推动红外探测器、红外热像仪需求长期增长,国家政策鼓励非制冷红外探测器产业化,国内龙头在探测器芯片自主化方面具备先发优势;激光器件方面,高功率光纤激光器、超快激光器在工业加工、医疗美容及科研市场应用扩展,具有芯片与核心光纤器件自研能力的企业受益。\n\n4. LED与化合物半导体:Mini/Micro-LED显示布局、车用照明LED以及紫外LED(UV-LED)杀菌消毒应用(2019年该市场处于孵化阶段)给予行业新的增量空间。基于GaN/SiC的功率与射频电子器件与光电子在生产线、材料体系方面具有协同,可关注现有LED产业链企业的转型投资。\n\n5. 医疗与科学光电子:医疗内窥镜、基因测序光学模块、激光医疗设备、光电倍增管等高壁垒方向保持较高毛利。进口替代和关键技术自主保障为国内具备技术积累的科研院所转制企业和细分中小龙头提供融资及并购机会。\n\n四、2019年电子器件(光电子器件)投资风险分析\n\n1. 国际贸易摩擦与供应链风险:2018年起中美贸易摩擦升温,2019年仍存升级可能,叠加美国出口管制措施对公司间技术合作、零部件采购(尤其是高速光模块芯片、FPGA、OLED材料等)造成延续冲击,面临供应链断裂或交付延期风险;涉及美国原产技术/产品价值含量超过一定阈值的再出口也存在威胁(当时《出口管制改革法案》与实体清单风险已显现于中兴等科技企业案例)。\n\n
2013-2017年电真空光电子器件市场专项调研及2019年电子器件投资机会与风险分析——聚焦光电子器件领域
如若转载,请注明出处:http://www.dragonnova.com/product/12.html
更新时间:2026-11-01 13:35:11