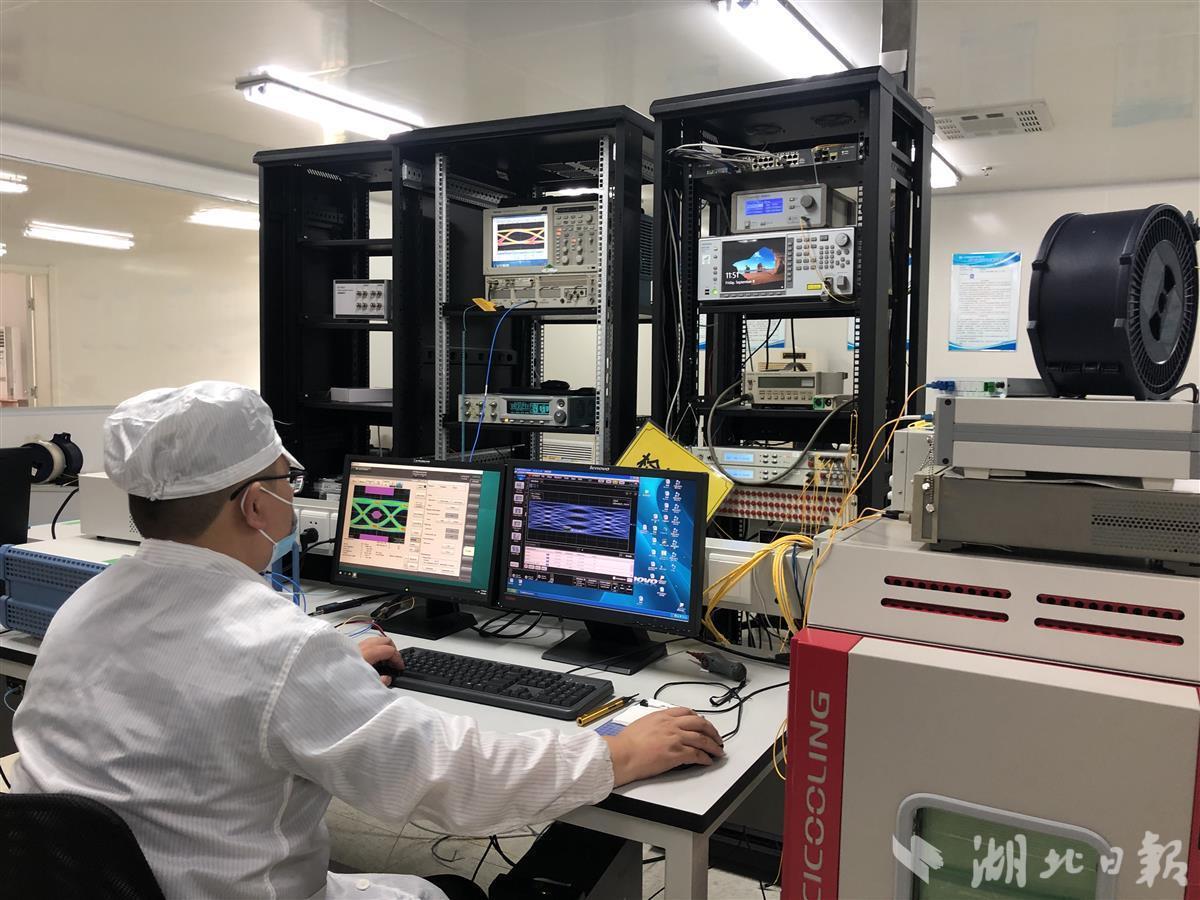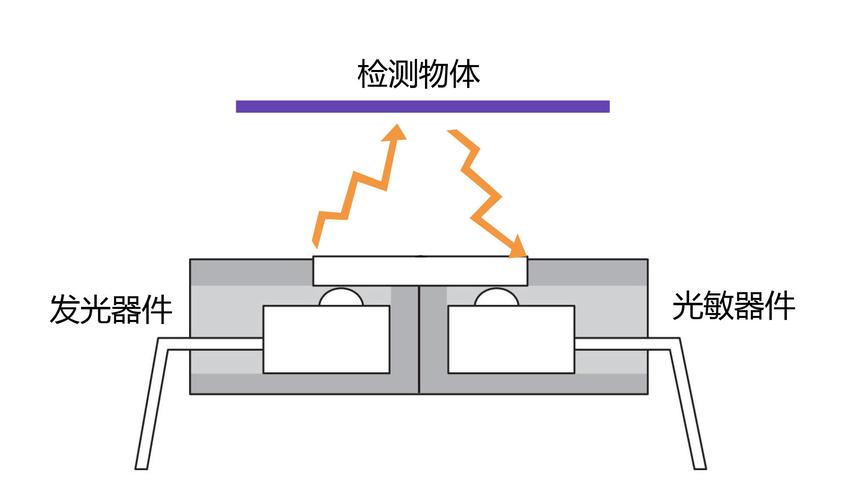
光电子器件是信息技术产业的核心基础,其发展水平直接关系到通信、计算、消费电子、汽车电子、国防安全等众多领域的竞争力。随着全球数字化、智能化浪潮的推进,以及中国“新基建”“数字中国”等战略的深入实施,光电子器件制造产业正迎来前所未有的发展机遇。本报告基于对2025年产业现状的深度调研,系统分析中国光电子器件制造行业的市场规模、技术水平、产业链结构、竞争格局及面临挑战,并对未来发展趋势进行预测,旨在为行业参与者与投资者提供决策参考。
一、2025年中国光电子器件制造产业现状
1. 市场规模与增长态势
2025年,中国光电子器件制造产业继续保持稳健增长。据调研数据显示,行业总产值预计突破8500亿元人民币,同比增长约12%。其中,光通信器件、激光器件、红外器件、LED器件及图像传感器构成主要细分市场。受5G-A/6G网络建设、数据中心扩容、新能源汽车智能化、工业激光加工普及等因素驱动,高速光模块、激光雷达、CMOS图像传感器等产品需求旺盛,成为增长的主要引擎。
2. 技术水平与创新能力
中国光电子器件技术水平显著提升,部分领域已达到国际先进水平。在光通信领域,400G/800G高速光模块已实现规模化量产,1.6T光模块技术研发取得突破;硅光集成技术逐步成熟,多个硅光芯片平台投入使用。激光器件方面,高功率光纤激光器、紫外激光器国产化率持续提高,但在超快激光、深紫外激光等高端领域仍存在差距。红外探测器、图像传感器方面,非制冷红外焦平面阵列、高像素CMOS传感器国产替代加速。行业研发投入强度增至约6.5%,专利申请量保持全球领先,但原始创新和关键材料、高端装备的自主可控仍是短板。
3. 产业链结构与供应链安全
中国已形成较为完整的光电子器件产业链,涵盖材料、芯片、器件、模块及系统应用。上游材料如光学玻璃、特种光纤、化合物半导体衬底(GaAs、InP)等国产化率逐步提升,但高端光刻胶、高纯度电子气体、部分外延设备仍依赖进口。中游芯片设计与制造环节,国内企业在中低端市场具备较强竞争力,高端光通信芯片、激光芯片等仍部分依赖境外代工。下游模块封装与系统集成能力全球领先,但利润空间受上游芯片制约。供应链安全方面,国际贸易摩擦与出口管制促使国内企业加速 backup 供应链建设,产业链自主可控成为行业共识。
4. 竞争格局与区域分布
行业竞争呈现“分层竞争、梯队分化”特点。第一梯队为华为海思、光迅科技、中际旭创、华工科技等龙头企业,在高速光模块、激光器件等领域占据主导地位;第二梯队为细分领域专精特新企业,如纵慧芯光(VCSEL)、长光华芯(激光芯片)、韦尔股份(图像传感器)等,在特定产品上形成优势;第三梯队为大量中小型制造企业,集中于中低端器件封装与代工。区域分布上,武汉光谷、苏州、深圳、上海、北京等地形成产业集群,其中武汉光谷是国内最大的光电子器件研发与制造基地,集聚效应明显。
二、行业面临的主要挑战
- 高端芯片与材料依赖进口:高速光通信芯片(如25G以上DFB/EML)、高性能激光芯片、高端CMOS图像传感器等仍依赖境外供应,关键设备如MOCVD、电子束光刻机等受制于人。
- 原始创新能力不足:在新型光电子器件(如量子点激光器、硅光集成、异质集成)领域,基础研究与专利布局相对薄弱,产学研转化效率有待提高。
- 产业同质化竞争:中低端器件领域产能过剩,价格战激烈,企业利润空间压缩,影响再投入能力。
- 人才结构性短缺:高端芯片设计、先进封装、材料研发等方面存在人才缺口,尤其缺乏跨学科复合型人才。
三、2025—2030年发展趋势预测
1. 技术趋势:集成化、高速化、智能化
- 硅光与异质集成:硅光技术将在数据中心、相干通信领域大规模应用,异质集成(如III-V on Si)成为突破带宽和能效瓶颈的关键路径。
- 高速光模块迭代加速:800G将成主流,1.6T开始导入,共封装光学(CPO)技术逐步成熟,推动光互连向更高速率、更低功耗演进。
- 激光器向高功率、短波长、超快方向拓展:高功率光纤激光器、蓝光激光器、飞秒激光器在工业加工、医疗、显示等领域应用深化。
- 智能传感融合:光电子器件与AI算法结合,在激光雷达、3D传感、机器视觉等领域实现智能化升级。
2. 市场趋势:新兴应用驱动持续增长
- 通信领域:5G-A/6G基站建设、全光网络、数据中心互联持续拉动高速光模块需求;FTTR(光纤到房间)推动家庭光器件市场增长。
- 汽车领域:新能源汽车智能化带动激光雷达、车载摄像头、智能车灯等光电子器件需求爆发,预计2025—2030年复合增长率超20%。
- 工业与消费领域:工业激光加工、激光医疗、AR/VR光波导器件、Micro LED显示等成为新的增长点。
- 国防与航空航天:红外探测、激光测距、光通信等器件需求稳定增长,自主可控要求提升。
3. 产业格局趋势:国产替代深化与生态协同
- 在国家政策支持下,国产替代将从“中低端”向“高端”突破,预计到2030年,高速光通信芯片、激光雷达芯片等国产化率将显著提升。
- 产业链上下游协同创新加强,龙头企业通过并购、战略合作等方式整合资源,形成平台化能力。
- 产业集群进一步集聚,武汉、苏州、深圳、上海等地形成各具特色的光电子产业高地。
4. 政策与环境趋势
“十四五”收官与“十五五”规划启动,国家将继续加大对光电子器件的支持力度,重点围绕关键材料、高端芯片、先进封装等环节实施攻关。碳达峰碳中和目标将推动光电子器件向低功耗、绿色制造方向发展。国际技术管制与贸易壁垒仍存,但中国企业的全球化布局与供应链韧性建设将逐步缓解外部压力。
四、结论与建议
2025年中国光电子器件制造产业处于由大到强的关键转型期,市场需求旺盛、技术快速进步,但高端环节的短板制约了产业整体竞争力。未来五年,行业将朝着集成化、高速化、智能化方向演进,国产替代与新兴应用是主要增长动力。建议企业加大研发投入,聚焦高端芯片与关键材料攻关;加强产学研合作,突破原始创新瓶颈;优化产业生态,避免低水平重复竞争;政府应持续完善产业政策,强化人才引育,推动产业链协同与安全发展。中国光电子器件产业前景广阔,有望在全球竞争中实现价值链攀升。