光电子器件是现代信息技术的重要基础,广泛应用于通信、显示、照明、医疗、传感等领域。2012-2017年,中国光电子器件行业在政策支持与市场需求的双重驱动下取得显著发展。本报告旨在梳理这一时期行业发展现状,并分析投资前景,为相关决策提供参考。
一、行业发展现状
1. 产业规模持续扩大
2012-2017年,中国光电子器件行业市场规模保持年均两位数增长,从2012年的约3000亿元增至2017年的超过5000亿元。其中,光通信器件、LED器件和光伏器件是主要增长点。
2. 产业链逐步完善
上游材料领域,高纯度半导体材料、光学薄膜等逐步实现国产化;中游制造环节,光有源器件、无源器件及光电模块的制造能力大幅提升;下游应用领域,电信网络、数据中心、消费电子等需求旺盛。
3. 技术水平明显提高
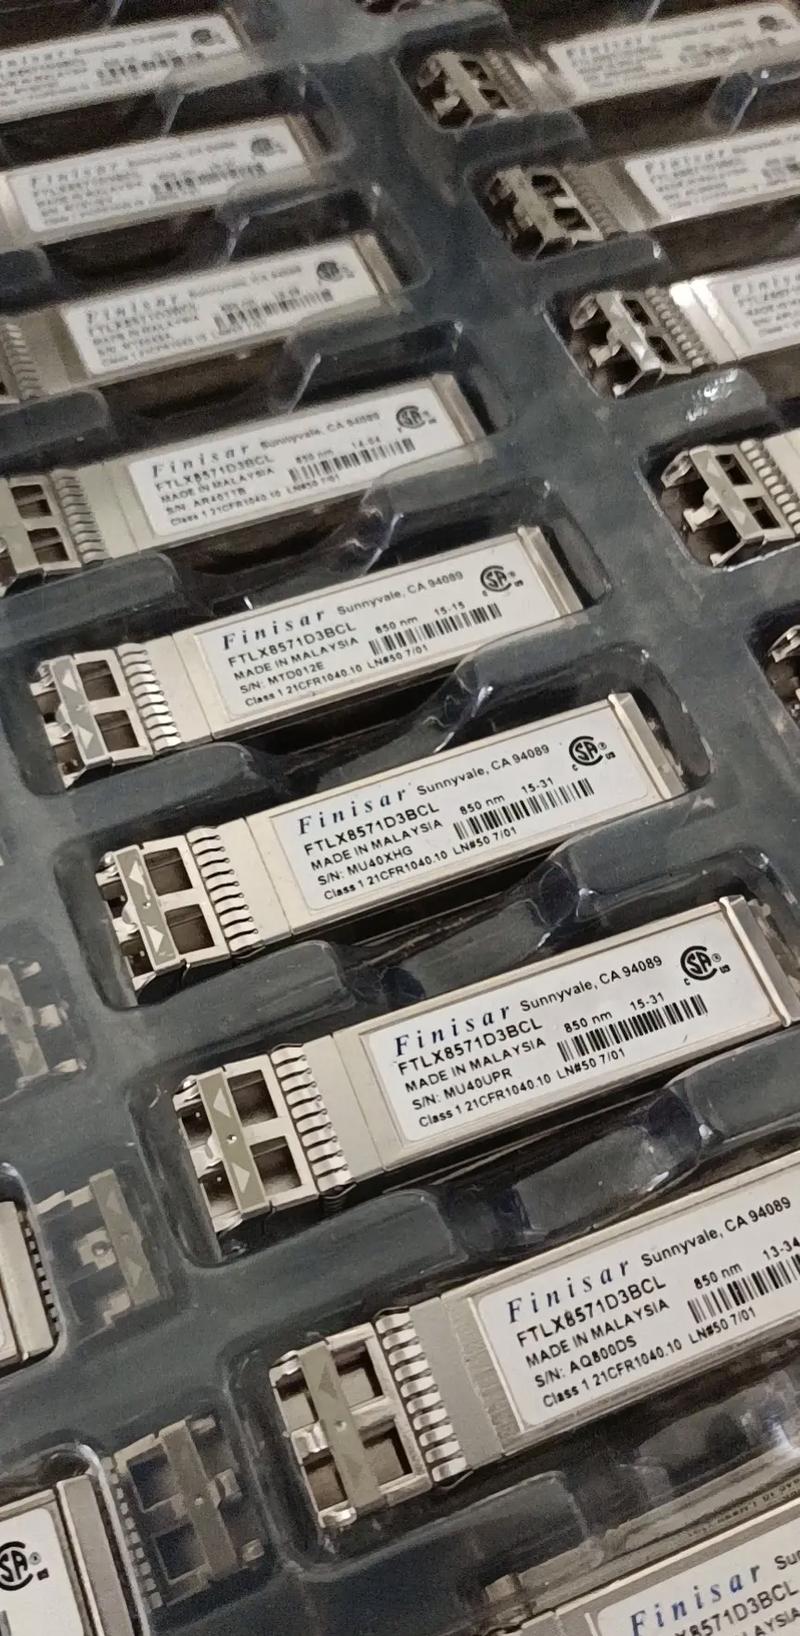
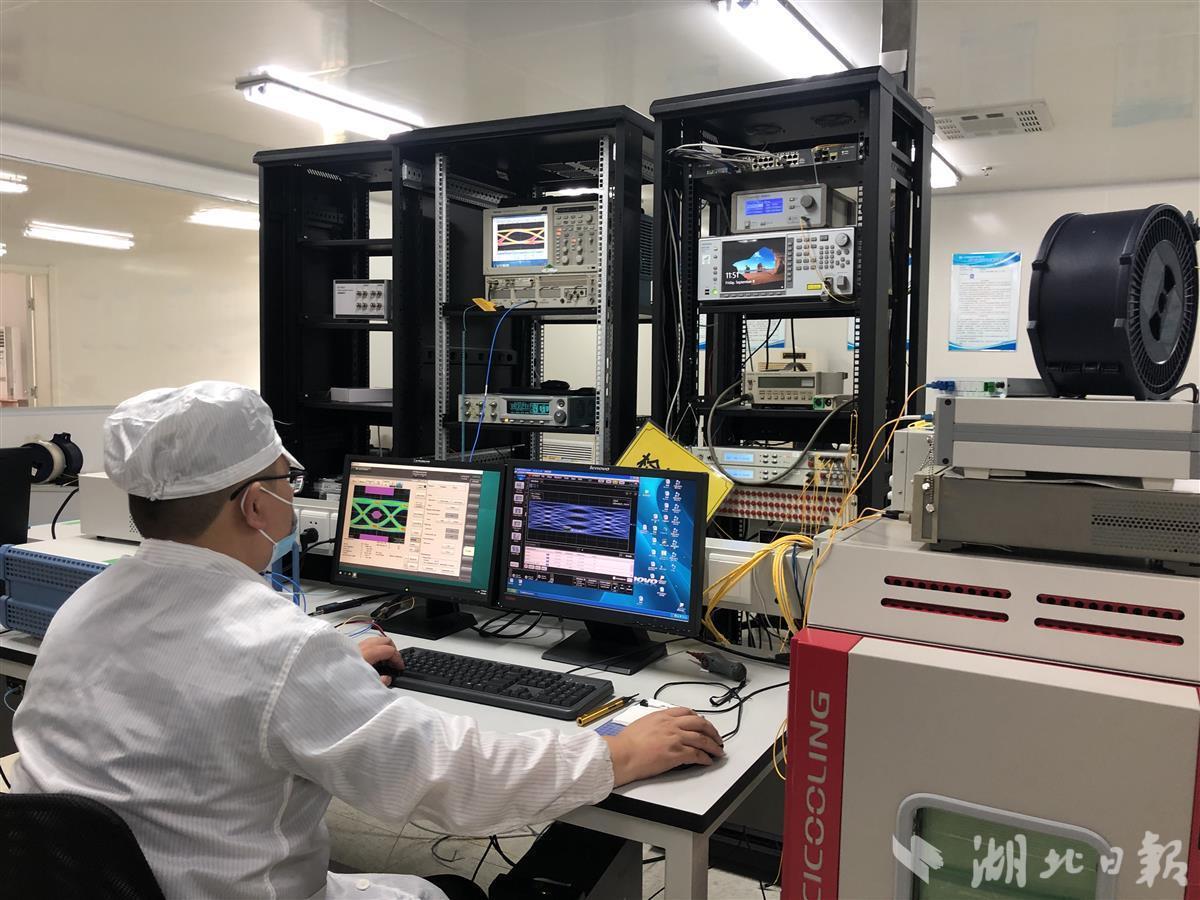
在高速光模块、大功率LED、高效光伏电池等方面取得突破性进展。25G/100G光模块实现量产,深紫外LED、Micro LED等前沿技术开始布局。企业研发投入占比逐年上升。
4. 产业集群初步形成
形成了以武汉光谷、苏州、深圳、上海为代表的产业集群,集聚了大量光电子器件研发与制造企业,产业链协同效应显现。
5. 政策环境不断优化
国家出台《“十二五”国家战略性新兴产业发展规划》《中国制造2025》等政策,将光电子器件列为重点发展领域,在资金、税收、人才等方面给予支持。
6. 面临的主要问题
高端产品仍依赖进口,核心芯片和关键设备自主化能力不足;企业规模普遍偏小,国际竞争力有待提升;行业标准体系尚不完善。
二、投资前景分析
1. 市场需求持续增长
随着5G建设启动、数据中心扩容、智能终端普及以及“互联网+”战略推进,光通信器件需求将保持高速增长;LED照明渗透率提升和显示技术升级将带动LED器件需求;光伏平价上网趋势下光伏器件市场前景广阔。
2. 技术升级带来机遇
硅光子、高速光互连、新型显示、紫外探测等技术将是未来投资热点,具备核心技术的企业将获得更大发展空间。
3. 政策红利继续释放
国家将继续加大对光电子产业的支持力度,产业基金、税收优惠、研发补贴等政策将持续利好行业投资。
4. 投资风险提示
需关注技术迭代风险、市场竞争加剧风险、国际贸易摩擦风险以及知识产权风险。建议投资者聚焦具有自主知识产权和核心竞争力的企业,并关注产业链关键环节。
三、结论与建议
2012-2017年中国光电子器件行业处于快速成长期,市场规模扩大,技术不断进步,但仍存在高端产品短板。在政策和市场的双重驱动下,行业投资前景广阔。建议投资者重点关注光通信芯片、高速光模块、新型显示、光伏器件等细分领域,同时加强风险防范,理性决策。