光电子器件是半导体产业的重要分支,指利用光电效应实现光信号与电信号相互转换的器件,涵盖光源、探测器、调制器、光波导等核心元件。作为光通信、光传感、激光加工、消费电子等领域的基础支撑,光电子器件技术水平直接决定了光电子系统的性能与成本。随着5G、数据中心、人工智能、激光雷达等应用的爆发,光电子器件行业正迎来新一轮增长周期,国产替代进程亦加速推进。
一、光电子器件分类与产业链
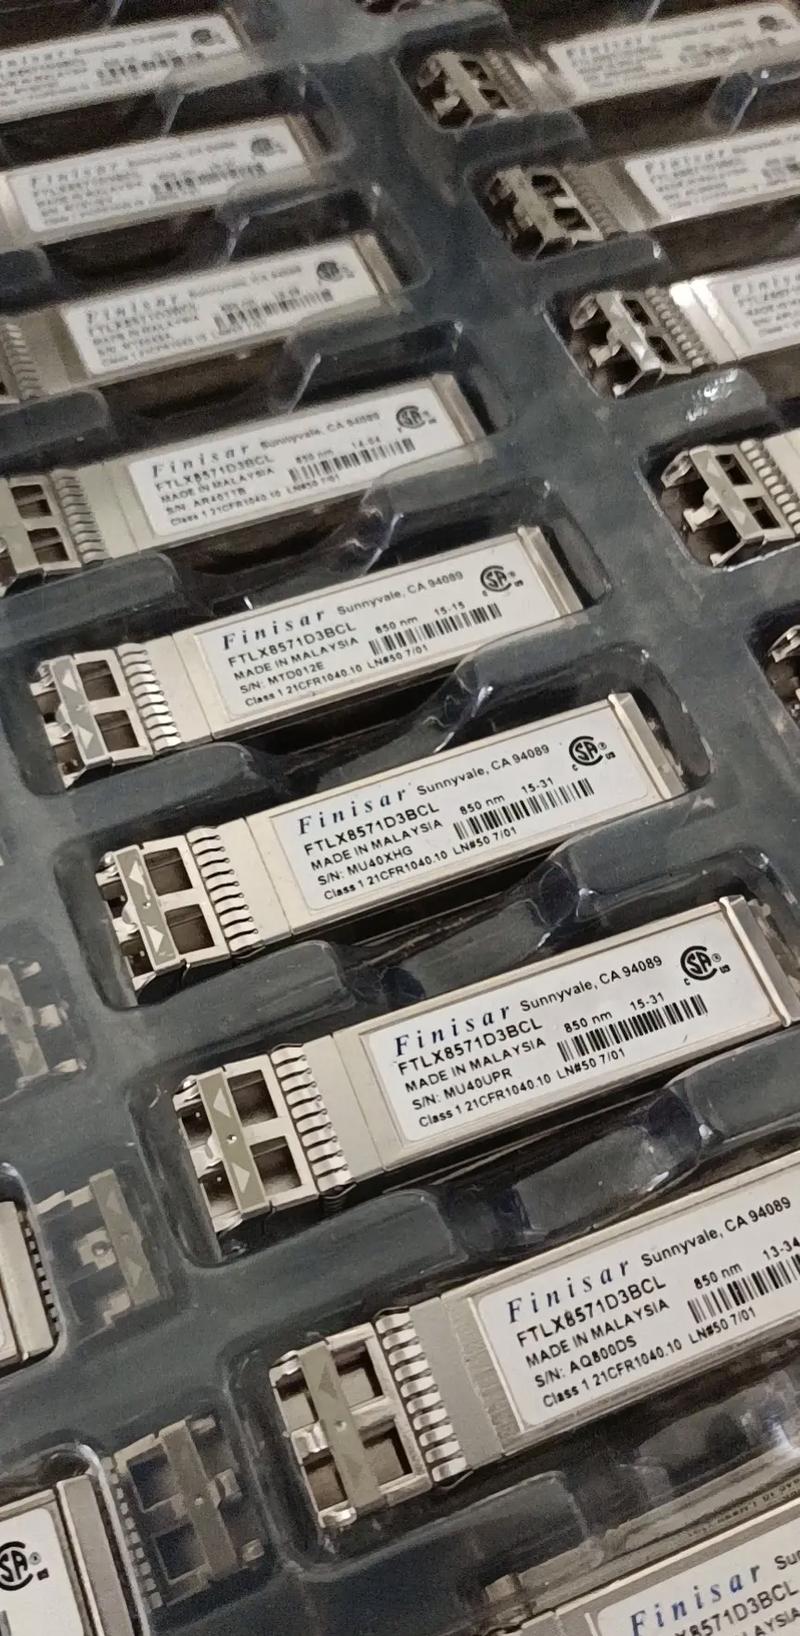
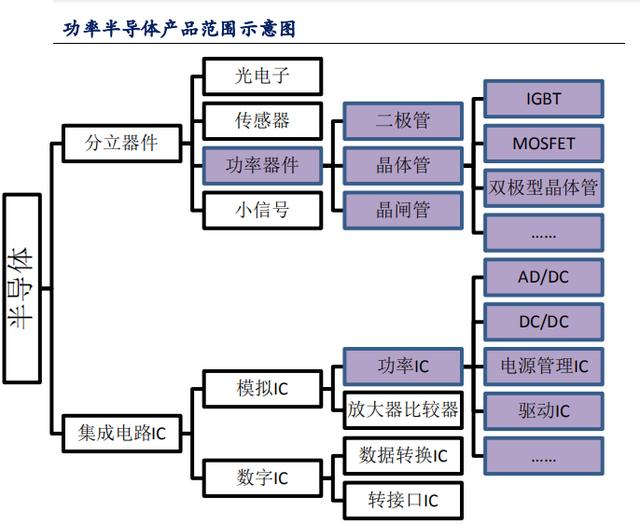
光电子器件种类繁多,按功能可分为有源器件和无源器件。有源器件包括激光器(LD)、发光二极管(LED)、光电探测器(PD)、光放大器等,负责光电信号转换;无源器件包括光耦合器、光分路器、光开关、波分复用器、光隔离器等,承担光信号分配、合分波、路由等功能。按材料体系划分,主要有砷化镓(GaAs)、磷化铟(InP)、氮化镓(GaN)等化合物半导体,以及硅基光电子(Silicon Photonics)器件。
从产业链看,光电子器件上游为半导体材料(如InP衬底、GaAs外延片)、光学元件、封装材料等;中游为光电子器件的设计、制造与封装测试;下游广泛应用于光纤通信、数据中心、消费电子、汽车电子、医疗设备、工业激光、国防军工等领域。
二、光通信:最大应用市场,受益于流量增长与网络升级
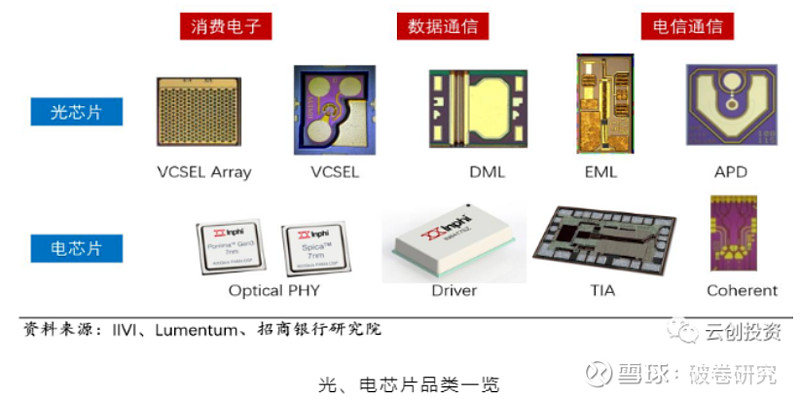
光通信是光电子器件的最大应用市场,占比超过50%。随着全球数据流量持续高增,电信网络向全光化演进,数据中心向400G/800G乃至1.6T升级,对高速光模块、光芯片的需求强劲。光芯片位于光通信产业链上游,是光模块的核心,其性能与成本直接决定光模块的竞争力。目前,高速光芯片(如25G及以上DFB、EML)主要由海外厂商(如Lumentum、Broadcom、三菱)主导,中国厂商在10G及以下领域已实现国产化,25G正在突破,25G以上仍待提升。
在政策支持和市场需求驱动下,中国光芯片企业正加速研发,源杰科技、武汉敏芯、光安伦等已在部分领域取得进展,但整体技术水平与国际龙头仍有差距。随着国内光模块厂商全球份额提升(如中际旭创、新易盛),对国产光芯片的拉动效应将逐步显现。
三、激光器:工业与消费双轮驱动,激光雷达带来新增长
激光器是光电子器件的另一核心门类。在工业领域,光纤激光器因光束质量好、效率高、维护成本低,已逐步替代传统气体和固体激光器,用于切割、焊接、打标等。中国光纤激光器市场曾长期被IPG等外资垄断,近年来锐科激光、创鑫激光等国产厂商崛起,在中低功率市场已实现国产替代,高功率市场也在快速渗透。
在消费电子和汽车领域,VCSEL(垂直腔面发射激光器)因体积小、易集成,广泛应用于3D sensing(人脸识别、AR/VR)、激光雷达。随着苹果导入Face ID,VCSEL市场快速增长;激光雷达在自动驾驶和机器人领域应用前景广阔,对EEL(边发射激光器)和VCSEL需求将放量。目前VCSEL市场由Lumentum、II-VI等主导,国内纵慧芯光、长光华芯等企业正积极布局。
四、探测器与传感器:万物互联感知基础
光电探测器将光信号转为电信号,广泛应用于光通信接收端、光谱分析、环境监测、医疗成像等。以铟镓砷(InGaAs)探测器为例,用于近红外波段探测,高速、高灵敏度器件主要由国外厂商提供。CMOS图像传感器(CIS)是另一大类光电器件,索尼、三星、豪威科技(韦尔股份)占据主要份额,国产厂商在安防、手机、汽车领域逐步突破。
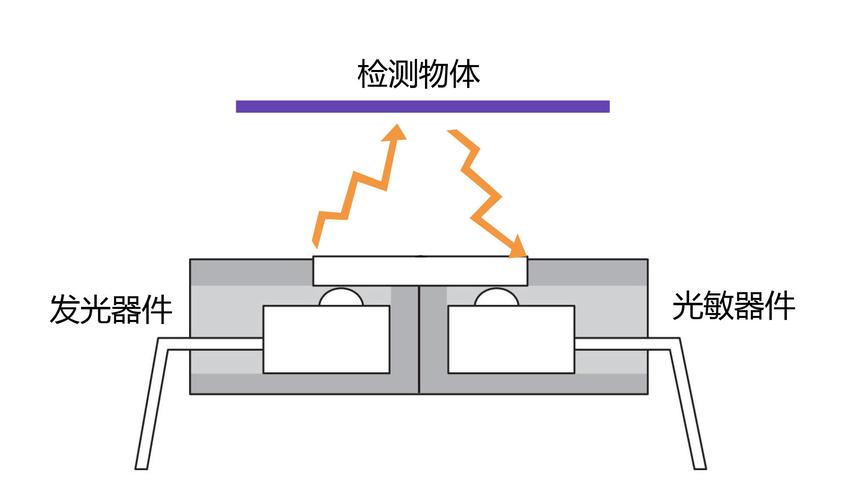
光传感器在智能手机、可穿戴设备、智能家居中应用日广,环境光传感器、接近光传感器、屏下光传感器等需求旺盛,国产供应链逐步成熟。
五、硅光技术:集成化趋势下的新赛道
随着光电子器件向高速率、低功耗、小尺寸、集成化方向发展,硅基光电子技术备受关注。硅光技术利用CMOS工艺在硅片上制备光波导、调制器、探测器等,可实现光电子器件的大规模集成和低成本制造,特别适合数据中心高速互连和相干通信。Intel、Cisco(Acacia)、Lumentum等国际巨头已布局多年,国内光迅科技、中际旭创、华为等也在积极研发。硅光技术在400G/800G光模块中的渗透率逐渐提升,长期看有望在光计算、光互连等领域发挥更大作用。
六、市场格局与国产替代机遇
全球光电子器件市场集中度较高,Broadcom、Lumentum、II-VI、Sumitomo等海外龙头在高端光芯片、激光器、探测器领域占据主导。中国厂商起步较晚,但在无源器件、中低速光芯片、封装环节已形成较强竞争力,光模块全球份额领先。
当前,国产替代面临两大机遇:一是贸易摩擦和缺芯背景下,下游客户有意愿导入国内供应商,保障供应链安全;二是国家政策大力支持半导体产业发展,专项基金、税收优惠等政策为光电子器件研发和产业化提供助力。挑战同样明显:高端光芯片工艺复杂、研发投入大、周期长,需要长期积累;部分关键材料和设备仍依赖进口。
七、发展趋势与展望
未来光电子器件行业将呈现以下趋势:
- 高速率与集成化:光通信向更高速率演进,硅光、异质集成等技术推动器件集成度和性能提升;
- 应用多元化:激光雷达、3D sensing、AR/VR、量子通信等新兴应用拓展市场空间;
- 国产化深化:国内企业从无源器件、中低端有源器件向高端光芯片逐步突破,全产业链自主可控能力提升;
- 新材料涌现:氮化镓、氮化铝等宽禁带半导体在光电子领域应用有望扩大。
光电子器件行业技术壁垒高、市场前景广阔,是半导体产业中兼具成长性与战略性的赛道。中国大陆企业尽管在高端领域仍有差距,但凭借巨大的下游市场、持续的研发投入和政策支持,国产替代进程有望加速。建议投资者关注光芯片、激光雷达光源、硅光等细分领域龙头,以及在下游需求拉动下具备技术突破潜力的中小型企业。