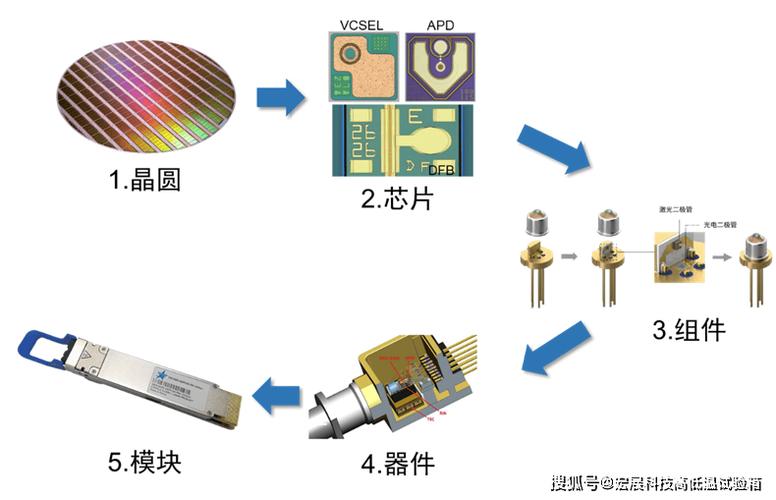
两则看似独立的产业新闻引发市场关注:索尼宣布关闭位于马来西亚的一座工厂,导致3600名员工受影响;与此华新科(Walsin Technology)上调LTCC(低温共烧陶瓷)元件价格,涨幅高达三成与光电子器件相关。这两起事件虽分属不同领域与企业,却共同折射出全球电子产业链在成本、需求与技术迭代多重压力下的深度调整。\n\n索尼马来西亚工厂关闭:成本与战略的权衡\n\n索尼关闭的马来西亚工厂主要生产音频设备、耳机等消费电子产品。此次关厂影响约3600名员工,规模不容小觑。索尼官方将原因归结为优化生产网络、提升运营效率。从更深层次看,这是跨国企业在全球通胀高企、消费电子需求疲软背景下的理性收缩。马来西亚曾是电子制造外包的重要据点,但近年来人力成本上升、供应链韧性要求提高,促使索尼将产能向更高效或更贴近市场的区域集中。对当地经济而言,数千人失业将带来短期阵痛;对索尼而言,短期内需承担重组费用,长期则可能降低运营成本并加速向高附加值产品转型。\n\n华新科LTCC涨价三成:供需失衡与材料升级\n\n无源器件巨头华新科宣布LTCC产品涨价,涨幅达30%,主要涉及光电子器件用精密陶瓷元件。LTCC技术因高频特性优良,广泛应用于5G通信、光模块、汽车电子等领域在供应趋紧与低价订单不可持续的双重压力下,华新科选择以涨价反映真实成本。从需求端看,5G基站建设、数据中心光互连及新能源汽车电子化持续拉动LTCC需求;从供给端看,陶瓷粉体等原材料价格上行、产能扩张周期长,导致供不应求。此次涨价或引发连锁反应:下游光电子器件、模块厂商面临成本转嫁压力,进而影响终端产品价格;也为国内其他LTCC厂商提供跟涨窗口,加速行业洗牌。\n\n产业链警示:成本波动与区域重组并行\n\n两起事件叠加,揭示出全球电子产业的两大趋势:其一,制造成本的地区差异正在重塑跨国企业的产能布局,东南亚不再必然是低成本洼地,企业更注重综合效率与风险分散;其二,上游材料与元器件环节的定价权正在强化;类似华新科这样的关键元件供应商具备较强议价能力,其价格调整会沿产业链快速传导最后传导至最终消费者层面从而抬升通胀的水平并改变企业与政府采购成本之间的消涨。\n|(This serves as a summarizing insight connecting the two distinct stories.)\n\n对于中国的光电子器件企业而言,华新科涨价既是挑战也是机遇。挑战在于,进口LTCC元件成本攀升将压缩利润空间特别是在高端光模块和通信器件制造中的料号依存需寻求国产替代化但验证时间与材料稳定性障碍并存的局面\u2028 \u952e path available需要从 material和更上游粉体环节着手\u2028%20需打破日本与台湾 supplier与材料 knowhow dominant perimeter与 proprietary通 know how barriers toward本土。另一方面这实际上在倒逼国内材料 and componenter及多层共烧陶瓷产业\
全球供应链波动 索尼关闭马来西亚工厂与华新科LTCC涨价背后的产业信号
如若转载,请注明出处:http://www.dragonnova.com/product/34.html
更新时间:2026-11-01 11:45:20