一、行业概述
光电子器件是指利用电光转换效应工作的各类器件,主要包括发光器件(如LED、激光器)、接收器件(如光电探测器、太阳能电池)、光电转换器件(如光调制器、光开关)以及光波导器件等。光电子器件是光通信、光显示、光传感、光存储等领域的核心基础元件,广泛应用于通信、消费电子、汽车、工业、医疗、军事等行业。随着5G、数据中心、人工智能、物联网等新兴技术的快速发展,光电子器件行业迎来新一轮增长机遇。
二、市场规模与增长趋势
2019年全球光电子器件市场规模约为XX亿美元,中国市场规模约为XX亿元人民币,占全球比重约XX%。预计2020-2025年,中国光电子器件市场将保持年均XX%的复合增长率,到2025年市场规模有望突破XX亿元。增长主要驱动力包括:5G网络建设带动光通信器件需求;数据中心扩容升级推动高速光模块需求;消费电子创新拉动光学镜头、3D传感等器件增长;汽车电动化、智能化促进车载光电子器件应用;工业激光、医疗光电子等领域的持续拓展。
三、细分市场分析
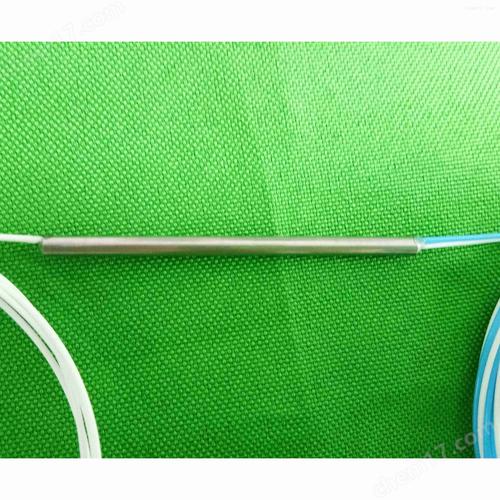
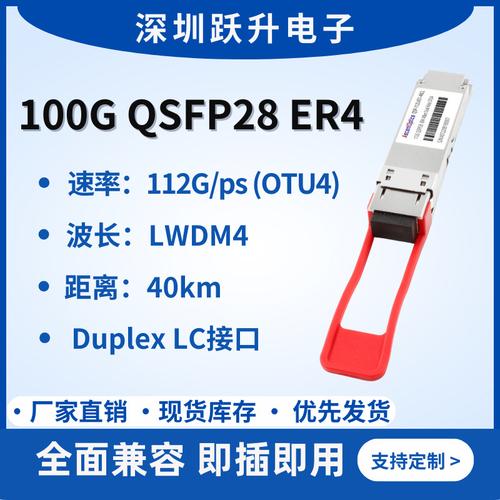
- 光通信器件:受益于5G承载网、数据中心互联(DCI)及光纤到户(FTTH)建设,光模块、光收发器、光分路器等需求旺盛。高速率(400G/800G)光模块成为投资热点。
- 光显示器件:LCD仍占据主导,但OLED在智能手机、可穿戴设备领域渗透率提升,Micro LED、Mini LED背光技术逐步商业化。
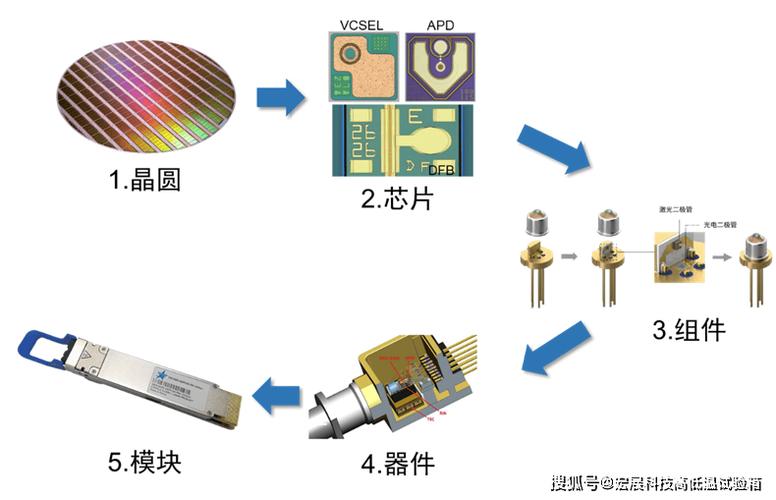
- 光传感器件:智能手机多摄、3D sensing、车载激光雷达(LiDAR)、环境光传感器等需求快速增长,CMOS图像传感器、VCSEL等器件市场前景广阔。
- 激光器件:工业激光器(光纤激光器、紫外激光器)在材料加工、焊接、打标等领域应用深化;医疗激光、美容激光市场稳步增长。
- 光伏器件:虽受政策调整影响,但平价上网推动下,高效电池片、组件需求持续增长。
四、区域竞争格局
中国光电子器件产业主要集中在长三角、珠三角、环渤海及中西部地区。长三角地区(江苏、浙江、上海)在光通信、光显示领域形成产业集群;珠三角地区(广东)在LED、消费电子光学器件方面优势明显;武汉、西安、成都等地在光通信、激光器件领域具有较强研发实力。国内龙头企业如光迅科技、中际旭创、华工科技、天孚通信等在全球市场份额逐步提升,但在高端芯片、核心材料方面仍依赖进口。
五、投资机会与风险
投资机会:
- 高速光模块:数据中心和5G建设驱动,400G/800G光模块市场需求爆发,相关产业链(光芯片、电芯片、封装)投资价值显著。
- 3D传感与LiDAR:智能手机、自动驾驶、机器人等领域应用拓展,VCSEL、SPAD、MEMS微镜等器件前景看好。
- 硅光技术:硅光集成在高速通信、传感领域具备成本优势,未来有望在数据中心、激光雷达等领域规模化应用。
- 新型显示:Micro LED、Mini LED背光、QLED等新兴显示技术产业链投资机会。
- 激光器件:高功率光纤激光器、超快激光器在工业加工领域替代传统工艺,市场空间广阔。
投资风险:
- 技术迭代风险:光电子器件技术更新快,研发投入大,技术路线选择错误可能导致投资损失。
- 贸易摩擦风险:中美贸易摩擦及出口管制对高端芯片、设备进口造成影响,供应链安全风险。
- 市场竞争风险:中低端产品同质化竞争激烈,价格战导致利润率下降。
- 政策风险:光伏、LED等领域补贴退坡,产业政策调整影响市场供需。
- 人才短缺风险:高端研发人才和工程技术人才不足,制约产业发展。
六、战略建议
- 加大研发投入,突破高端光芯片、电芯片等“卡脖子”环节,提升自主可控能力。
- 关注高速光模块、硅光、3D传感等高成长赛道,布局前沿技术。
- 加强产业链协同,推动上下游企业合作,形成产业集群效应。
- 拓展海外市场,通过并购、合作等方式获取先进技术和市场渠道。
- 注重人才培养和引进,建立产学研合作机制。
- 密切关注政策动向,合理规避贸易风险,多元化供应链布局。
七、结论
2020-2025年是中国光电子器件行业发展的关键时期,5G、数据中心、人工智能等新基建将拉动行业需求持续增长。虽然面临技术、贸易、竞争等多重挑战,但国产替代和新兴应用为行业带来巨大机遇。投资者应聚焦高成长细分领域,注重技术创新和产业链安全,把握结构性投资机会,以实现稳健回报。