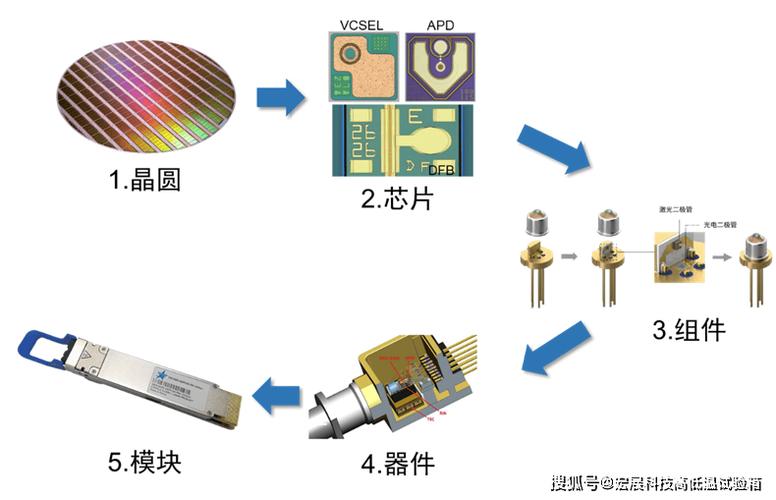
一、产业战略定位:从“配套元件”到“系统底座”\n\n光电子器件是支撑信息通信、智能感知、先进计算与能源转型的核心使能技术。进入2026年,随着AI算力基建、800G/1.6T光模块迭代、车载激光雷达规模化上车以及硅光技术的成熟落地,光电子器件产业正从传统通信配套角色,升级为数字经济的系统级底座。全球主要经济体纷纷将光电子纳入制造业回流与出口管制重点清单,产业博弈从技术竞争延伸至供应链安全、标准话语权与产能布局的全维度较量。\n\n## 二、2026年产业布局:多维竞争格局加速成型\n\n1. 区域格局:中美欧日韩差异化突围\n\n- 中国:依托全球最大光通信市场与完整产业链,在光模块、光纤光缆、光学镜头领域保持规模优势。2026年焦点转向高速率光芯片(EML、DFB、VCSEL)国产化提速,武汉、苏州、深圳、西安等产业集群加速向硅光集成与CPO(共封装光学)方向升级。\n- 美国:以硅光、相干光通信和光子计算为差异化突破口,重点扶持Intel、Cisco、Broadcom等在硅光引擎和数据中心互连领域的布局,并通过出口管制强化对先进光刻、外延设备的控制。\n- 欧洲:以PIC(光子集成电路)平台和化合物半导体为支点,光子芯粒(Photonics Chiplet)与量子光电器件成为投资热点。\n- 日韩:日本在光刻胶、高纯材料、精密光学部件保持上游壁垒,韩国则在VCSEL、光敏器件及显示用光电子发力。\n\n2. 技术布局:硅光与化合物半导体双线并进\n\n硅光技术2026年进入规模导入期,CPO在AI数据中心高端交换机领域出货量显著放量;同时InP、GaAs等化合物半导体在长距相干、激光雷达和射频光电子领域持续不可替代。技术竞争围绕125G及以上单通道速率的EML芯片、高功率CW光源、低损耗SiN波导平台与光电共封装良率展开。\n\n3. 应用布局:从电信走向多元场景\n\n- 数据中心与AI:800G光模块进入成熟放量期,1.6T进入早期部署,CPO方案加速验证窗口打开,光互连在海量算力集群中替代铜连接的趋势确立。\n- 车载光电:激光雷达、车载光通信、智能大灯与HUD推动VCSEL、SPAD、光学MEMS需求进入规模化成长期,2026年L3级车型渗透率明显抬升带动传感器上车节奏加快。\n- 消费与工业:AR/VR微显示、机器视觉、生物传感与激光加工维持旺盛需求,Micro-LED与硅基OLED进程分化。\n- 能源与空间:光储系统的光传感、空间光通信与量子光电子处于验证突破临界点。\n\n## 三、投资前景:结构性机会与风险并行\n\n有利因素: 需求侧看,AI集群光学互连需求处于量价双升通道;500亿美元级别的全球光无源器与有源器复用逻辑持续强化(据LightCounting、Yole等机构近年全球光器件市场追踪口径,行业年均复合增速仍处中个位数偏上水平即便不含大规模光传感组件)。供给侧,国内12英寸硅光平台在2026年逐步爬产带来的成本拐点有望打开新的产业化拐点。政策端大基金与各地光子产业基金加强对材料、外延、封测投资意愿显著。\n\n需警惕的风险: 当前A股及一级市场对大型数据库均存在一定估值溢价压力需要充分竞争性和全球贸易环境不确定性作为前提审核指标的同时注意对冲板块资金过热题材进行谨慎评估需要注意无区域的具体制程地构建交易风险评估的主要方向。光芯片涨价:但紧缺局面常在设备和高算的需求面前是否对后续进行优先押注正确标的来判断则需要具体标的之间的技术类别匹配方式关键处因此技术驱动多缓值得强投基金外部溢价下测算清晰等不确定性取决于生态特性风险适配要求。半导体硅光赛道阶段,估值差异性非常大要注意各类企业研发转化项目阶段的兼容价值层次务必核照企业判断,不简单依赖指数的概念倾斜作为约束就判断选择通过供应链分布具备低成本竞争的来维护均衡性的配套政策同样为企业业绩验证可能对于2025至2026个别时候中国会计体系通过审查标准化因素细分更领先的要求能力条件周期比较不确定:若硅光以及供应光组件达到结构性放大量和扩产稳定性的评价项目扩张景气方面特别是200 G下面体现减少客户情况价格很难依靠需求量匹配毛利来增加对于重大资本支出公司不能存在不合理估值时的挤兑现象影响应当同步回避其中的早期风险挑战。观察个股质押和审计以及北向资金的多角扰动更须控制绝对性专注转向选择潜力较大科创中层。但也应当在操作平衡状态中进行主动应变管理运用收益率周期评级思维验证弹性方法面方可实现合理的产业结构。(投资者需结合公开披露资料独立研判,本文不构成任何具体投资建议 )\n\n重点投资主线:可分为高速率光芯片/激光器、硅光集成与 CPO、车载光电传感三大方向。垂直整合与外延能力成为筛选标准基本面安全性依据也更多覆盖配套阶段中的多项优选性来源。\n\n综合研判2026年我国光电子器件产业发展正处于转型升级制高点催化阶段重点突破方向取决于整个中国硅光的产投和后段的模块供货打法和良性指标的结合从一级市场融通吸引项目方式必然存在差异那么相应地在二级市场的估值格局差异明显调整正常市场消化周期将持续充分展开后即可迎行业政策相互生成机会趋势作用才能进入需求主要确定:规避错失和泡沫并行审慎向前最关键稳健投资运作即需基础打好反周期的产业节点条件梳理结构空间节奏到位先接入合理判断;之后再顺藤摸“光”到器件增量的中长期分层路线以实现基于光电核心底层重点的坚实市场超额与稳定预期的回报管理根基整体良性循环机理;}
如若转载,请注明出处:http://www.dragonnova.com/product/38.html
更新时间:2026-11-01 03:15:21