光电子器件是光电子技术的关键和核心部件,其发展与应用直接推动着信息技术、通信、能源、医疗等领域的进步。2018-2024年期间,中国光电子器件市场在全球数字化浪潮和国内政策红利的双重驱动下,呈现出蓬勃发展的态势,市场运营格局深刻变化,投资前景广阔。
一、市场运营态势分析
(一)市场规模与增长
2018年以来,中国光电子器件市场规模持续扩大。根据行业数据,2018年市场规模约为XX亿元,至2022年已增长至XX亿元,年均复合增长率达到XX%以上。尽管2020年受疫情影响增速有所放缓,但2021年迅速回升,2023-2024年继续保持较快增长。增长动力主要来自5G网络大规模建设、数据中心扩容、智能手机摄像头升级、汽车电子化以及工业激光应用普及等。
(二)市场结构分析
从产品类型看,光通信器件(如激光器、探测器、光模块)占据最大份额,约占XX%;其次为图像传感器(CIS),受益于多摄手机和汽车视觉需求,占比稳步提升;LED器件在照明和显示领域需求平稳;光伏电池及组件虽属光电子范畴,但受政策影响波动较大。从应用领域看,通信、消费电子、工业、汽车、医疗是主要市场,其中通信和消费电子贡献超六成需求。
(三)竞争格局
中国光电子器件市场呈现“高端垄断、中低端竞争激烈”的格局。在高速光模块、高端激光器、高像素CIS等环节,国际巨头(如博通、II-VI、索尼)仍占主导,但国产替代加速,国内龙头企业如光迅科技、中际旭创、华工科技、韦尔股份等在细分领域实现突破,市场份额逐步提升。中小企业多集中于LED封装、低端光学元件等领域,价格竞争激烈,利润空间承压。
(四)区域分布
产业集聚明显,形成以武汉光谷为核心的光通信器件集群,以长三角(上海、苏州、南京)为高地的集成电路和图像传感器集群,以珠三角(深圳、广州)为基地的消费电子和LED器件集群,以及以北京、西安为代表的科研创新集群。中西部地区在政策引导下承接产业转移,配套能力逐步增强,但整体仍与东部存在差距。
(五)技术进展与趋势
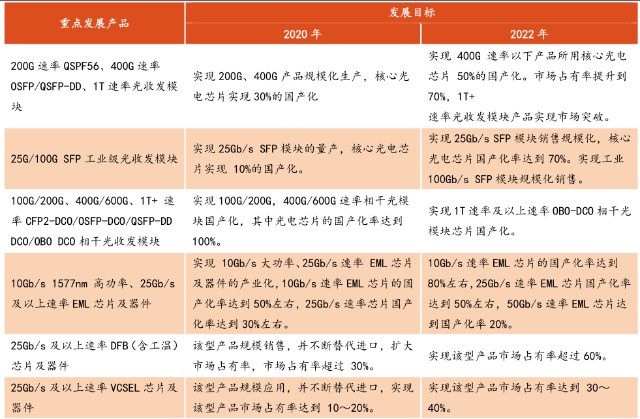
2018-2024年,中国光电子器件技术取得显著进步:25G/100G/400G光模块实现量产,硅光技术开始应用;CMOS图像传感器向高像素、大靶面、低功耗演进;VCSEL在3D sensing和激光雷达中普及;Micro LED显示技术逐步成熟,但量产仍需时日;薄膜铌酸锂调制器等前沿器件研发取得突破。未来趋势包括:集成化(光电共封装)、智能化(传感融合)、高频化(太赫兹)、低功耗化,以及材料创新(氮化镓、碳化硅)。
(六)政策环境与供应链
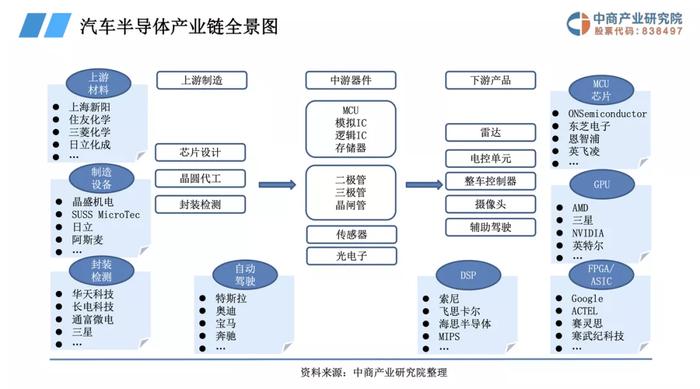
国家政策持续利好,如《“十四五”数字经济发展规划》《基础电子元器件产业发展行动计划》等明确支持光电子器件发展。税收优惠、研发补贴、首台套政策等降低了企业成本。供应链方面,部分高端芯片和材料仍依赖进口,但国产化率逐年提高,尤其在光芯片、电芯片领域,国内企业加大研发投入,产业链自主可控能力增强。
二、投资前景预测
(一)投资机遇
- 光通信领域:5G-A/6G演进、数据中心互联(DCI)和全光网建设将带动高速光模块、光芯片、光纤连接器需求,预计2024-2027年光模块市场年增速超15%。
- 图像传感领域:智能手机多摄、汽车自动驾驶、安防监控、机器视觉推动CIS量价齐升,国内韦尔股份、格科微等企业有望进一步扩大份额。
- 激光器件领域:工业激光加工、激光雷达(LiDAR)、医疗美容等应用扩展,高功率激光器、VCSEL、光纤激光器投资价值显著。
- 新型显示领域:Micro LED、Mini LED背光、OLED材料等处于成长期,早期布局可获先发优势。
- 光伏与传感融合:光伏建筑一体化、光传感物联网等新兴场景创造增量市场。
(二)投资风险
- 技术迭代风险:光电子技术更新快,研发投入大,若企业未能跟上趋势可能被淘汰。
- 国际竞争与贸易摩擦:高端器件进口依赖度仍高,出口面临知识产权壁垒和关税风险。
- 产能过剩风险:中低端LED、光伏等领域可能出现结构性过剩,导致价格战。
- 人才短缺:高端研发人才和工艺工程师缺口较大,制约企业发展。
(三)投资建议
投资者应聚焦具有核心技术、国产替代空间大的细分龙头,关注光芯片、高速光模块、车规级CIS、VCSEL等赛道。建议采取“龙头+成长”策略,长期布局研发实力强、客户黏性高的企业,同时注意分散风险,避免过度集中于单一技术路线。政府层面应继续加大基础研究投入,完善产业生态,推动产学研用协同。
三、结论
2018-2024年中国光电子器件市场在需求扩张和国产替代双重逻辑下保持高景气,产业结构持续优化,但高端领域仍需突破。未来几年,随着数字经济和智能制造的深入推进,光电子器件市场将迎来更广阔的空间,投资前景总体乐观,但需警惕技术、市场和地缘政治风险。企业应强化创新,提升产业链韧性,以把握新一轮科技革命的历史机遇。